La saison cyclonique dans les Caraïbes s’étend officiellement de juin à novembre. Beaucoup de voyageurs le savent, mais peu vérifient ce que leur assurance couvre vraiment si un cyclone approche pendant leur séjour. Et la différence entre une couverture correcte et une couverture insuffisante se joue souvent sur trois lignes dans les conditions générales, pas sur le prix de l’abonnement.
Avant de réserver un vol pour la Martinique, la Guadeloupe, Saint-Martin ou n’importe quelle autre île des Petites Antilles en dehors de la haute saison touristique, une question mérite une réponse honnête : votre contrat actuel couvre-t-il vraiment une annulation ou un rapatriement en cas de cyclone ? Dans la plupart des cas, la réponse est "ça dépend", et ce "ça dépend" coûte cher à ignorer.
En bref
- Les contrats standards excluent souvent les "événements prévisibles" : si le cyclone est déjà nommé au moment de la souscription, l’annulation peut ne pas être couverte.
- La couverture annulation et la couverture rapatriement sont deux garanties distinctes : vérifier les deux séparément.
- Certaines activités nautiques (kite, voile, plongée) nécessitent une extension sport ou aventure explicite.
- Les délais de souscription comptent : certains contrats imposent de souscrire au moins 48 à 72 heures avant le départ pour activer les garanties annulation.
- Une source officielle à consulter avant toute décision : Météo-France Antilles-Guyane pour le suivi des alertes.
Ce que les contrats standards couvrent, et ce qu’ils excluent vraiment
La plupart des assurances voyage proposent une garantie annulation en cas de catastrophe naturelle. Sur le papier, c’est rassurant. Dans les faits, la notion d’"événement prévisible" ou d’"événement connu" change tout.
Concrètement : si un cyclone est déjà nommé et suivi par les autorités météo au moment où vous souscrivez votre assurance, il est souvent considéré comme un risque connu, donc non couvrable. Cette règle s’applique largement dans les contrats des assureurs généralistes. Elle est moins systématique chez les spécialistes du voyage, mais elle existe quand même.
Ce qu’il faut vérifier dans votre contrat, point par point :
- La définition exacte de "catastrophe naturelle" ou "intempérie" : certains contrats exigent qu’un arrêté officiel soit publié dans le pays de destination pour déclencher la garantie.
- La clause "événement prévisible" : à partir de quel moment un cyclone est-il considéré comme prévisible selon votre assureur ?
- La couverture rapatriement médical versus le rapatriement de confort : ce sont deux garanties différentes. Le rapatriement médical couvre un problème de santé. Le rapatriement de confort, bien plus rare, peut couvrir un retour anticipé si la destination devient dangereuse.
- Le plafond d’indemnisation annulation et ses exclusions spécifiques (vols non remboursables, hébergements à l’avance, etc.).
Le bon réflexe n’est pas de lire le tableau des garanties. C’est de lire les exclusions. Elles figurent souvent dans une section distincte, dense, en petits caractères.
Choisir selon votre profil : durée, île, type d’activité
Tous les voyages dans les Caraïbes n’exposent pas les mêmes risques, et toutes les assurances ne répondent pas aux mêmes besoins.
| Profil | Risque principal | Ce qu’il faut vérifier en priorité |
|---|---|---|
| Séjour balnéaire 7-10 jours, tout compris | Annulation et retour anticipé | Clause intempérie, plafond annulation, remboursement vol |
| Séjour actif (kite, voile, snorkeling) | Annulation + garantie sport | Extension activités nautiques ou sportives |
| Voyage en liberté, plusieurs îles | Logistique multi-destinations | Couverture multi-îles, assistance 24h, rapatriement |
| Séjour long (plus de 15 jours) | Délai de carence, durée max | Durée maximale couverte, renouvellement possible |
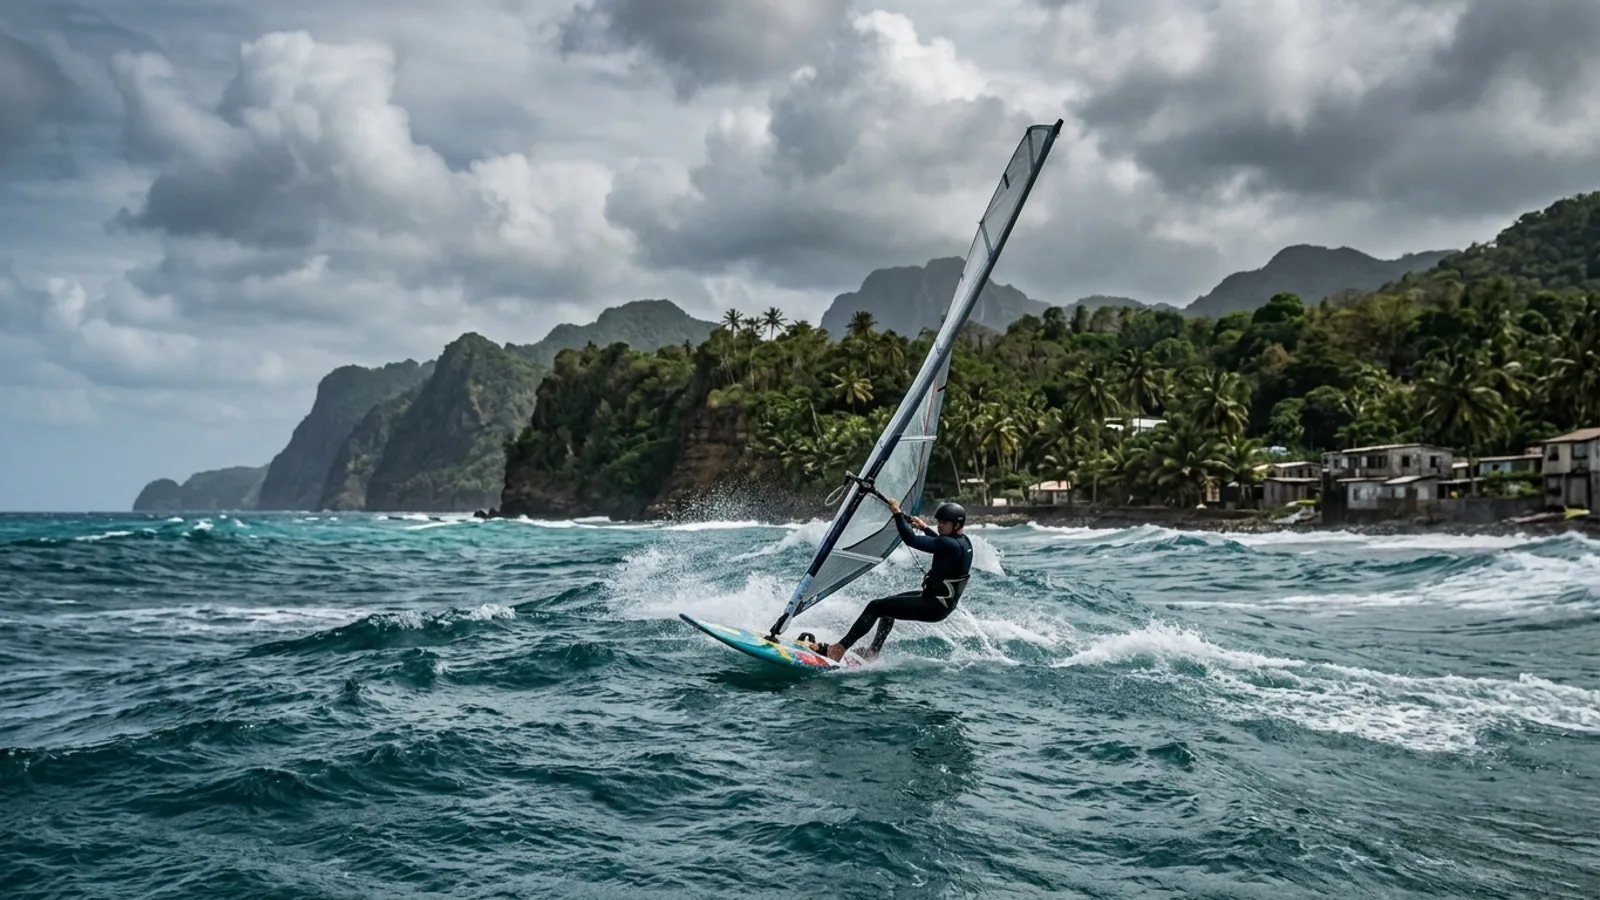
Le point le plus sous-estimé : les activités nautiques. Une garantie "sport" générique ne couvre pas toujours le kitesurf, la plongée sous-marine avec bouteille ou la voile hauturière. Si votre séjour inclut ce type d’activité, vous devez chercher explicitement la mention de l’activité dans le contrat, pas seulement la mention "sport" ou "loisirs".
Pour un séjour en Martinique combinant kite, randonnée et tour de l’île, ce point peut changer l’utilité réelle de votre couverture. Si vous construisez un itinéraire actif sur dix jours, vérifier l’assurance avant de valider les activités.
Timing et démarches : ce qu’il faut anticiper avant le départ
L’erreur la plus courante : souscrire une assurance au dernier moment, souvent en même temps que le vol. Quelques éléments concrets à connaître.
Les délais de carence. Beaucoup de contrats imposent un délai minimum entre la souscription et la date de départ pour que la garantie annulation soit active. Ce délai varie selon les assureurs. Consultez les conditions générales, pas le résumé commercial.
La souscription après annonce d’un cyclone. Si vous souscrivez après qu’un cyclone a été nommé et suivi, la garantie annulation liée à cet événement sera probablement exclue. Ce n’est pas une pratique abusive : c’est le fonctionnement normal de l’assurance. La solution est de souscrire tôt, pas de chercher à couvrir un risque déjà matérialisé.
Les documents à conserver. En cas de sinistre, vous aurez besoin de preuves : billets d’avion, réservations d’hébergement, relevés météo officiels, alert météo publiée par les autorités compétentes. Tout ce qui établit le lien entre le cyclone et votre préjudice. Téléchargez les alertes officielles au moment où elles sont publiées.
Contacter votre assureur avant de prendre une décision. Si un cyclone approche pendant votre séjour, la plupart des contrats prévoient une procédure d’assistance. Ne prenez pas un vol de retour anticipé sans avoir contacté l’assistance : un retour non coordonné peut invalider la prise en charge.
Pour organiser la suite du séjour ou comprendre comment fonctionne la préparation d’un séjour actif aux Antilles, ces éléments logistiques méritent d’être anticipés bien avant le départ.
Les erreurs fréquentes et les plans B utiles
Croire que la carte bancaire suffit. Les cartes premium (Visa Premier, Mastercard Gold, American Express) incluent souvent une assurance voyage. Elle peut être solide pour l’annulation et le rapatriement médical dans des conditions standard. En revanche, les garanties sport, les activités nautiques spécifiques et les clauses cyclone sont rarement couvertes ou clairement définies. Lire les conditions générales de la carte reste indispensable.
Confondre annulation et interruption de séjour. L’annulation couvre un voyage que vous n’avez pas encore fait. L’interruption couvre un retour anticipé en cours de séjour. Ce sont deux garanties distinctes, souvent vendues ensemble mais avec des plafonds et des conditions différentes.
Ne pas comparer les îles. La Martinique, la Guadeloupe, Saint-Barth ou Sainte-Lucie n’ont pas le même niveau d’exposition aux cyclones, ni les mêmes infrastructures d’évacuation ou d’hébergement de secours. Un article sur comment choisir son île dans les Caraïbes peut aider à peser ces critères avant même de choisir une assurance.
Partir sans plan B local. Si l’aéroport ferme, vous aurez besoin de savoir où vous réfugier. Les hôtels locaux communiquent généralement leurs procédures en cas d’alerte cyclonique. Identifier cet interlocuteur avant l’arrivée est plus utile qu’une clause d’assurance non lue.
Sources officielles à consulter avant le départ
Pour les données mouvantes (alertes météo, état des îles, niveaux d’alerte), les sources suivantes font référence :
- Météo-France Antilles-Guyane (meteo.gp / meteo.mq) : suivi en temps réel des systèmes tropicaux, niveaux d’alerte cyclonique pour la Martinique et la Guadeloupe.
- National Hurricane Center (NOAA) : référence anglophone pour le bassin Atlantique, y compris les Petites Antilles.
- France.fr / Diplomatie.gouv.fr : conseils aux voyageurs et niveaux de vigilance par destination, mis à jour en cas de crise.
Ces sources publient les alertes qui servent de référence dans de nombreux contrats d’assurance pour déclencher les garanties intempéries. Connaître leur existence avant de partir, c’est aussi savoir quoi produire comme preuve en cas de sinistre.
FAQ
Une assurance souscrite avec une carte bancaire couvre-t-elle les cyclones ? Les assurances incluses dans les cartes bancaires premium couvrent généralement l’annulation et le rapatriement médical, mais avec des conditions qui varient beaucoup selon l’émetteur. Les cyclones entrent rarement dans une clause explicite. Il faut lire les conditions générales de la carte, pas le résumé envoyé par mail. Si les activités nautiques font partie du séjour, la couverture est souvent insuffisante sans extension.
Peut-on souscrire une assurance voyage si un cyclone est déjà annoncé ? On peut toujours souscrire, mais la garantie annulation liée à ce cyclone précis sera probablement exclue si l’événement est déjà nommé et suivi au moment de la souscription. C’est la clause "événement prévisible" ou "risque connu". En revanche, les autres garanties du contrat (accident, santé, bagages) restent actives. Vérifier directement avec l’assureur avant de signer.
Le kitesurf est-il couvert par une assurance voyage standard ? Rarement. Les activités nautiques comme le kitesurf, la plongée avec bouteille ou la voile de compétition nécessitent en général une extension sport explicite. L’activité doit être nommée dans le contrat, pas seulement incluse dans une catégorie vague. Si votre séjour en Martinique ou ailleurs dans les Caraïbes inclut ce type d’activité, vérifier ce point avant toute souscription.
L’assurance voyage en saison cyclonique n’est pas un sujet à régler en deux clics au moment de payer le billet. Le vrai travail, c’est de lire les exclusions, de vérifier que vos activités sont nommées dans le contrat, et de souscrire assez tôt pour que les garanties soient actives. Ce n’est pas compliqué, mais ça demande d’y consacrer une heure avant le départ plutôt que de le regretter sur place.
Les informations pratiques peuvent évoluer, notamment les prix, horaires, règles de transport, conditions d’accès et formalités. Vérifiez toujours les détails importants auprès des sites officiels avant de réserver ou de vous déplacer.